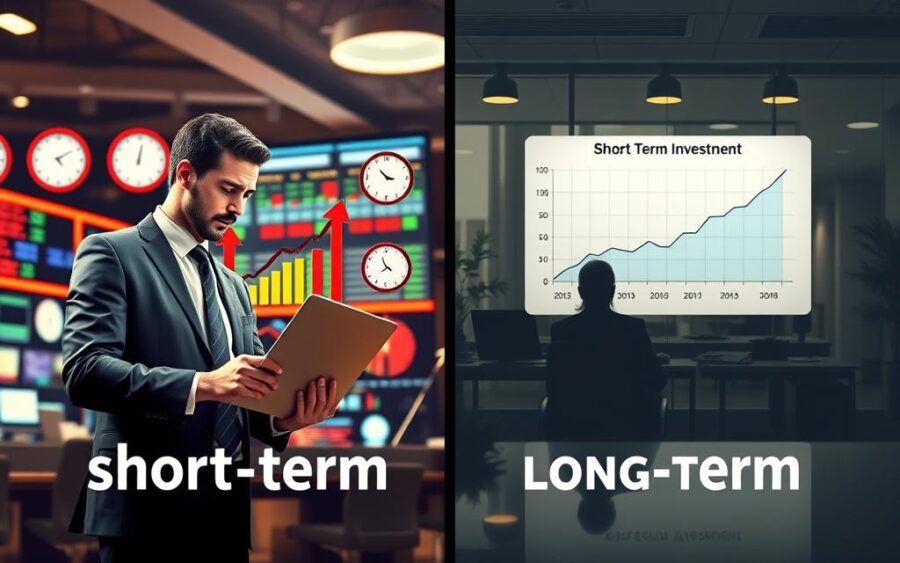
Muitas pessoas buscam cuidar melhor do dinheiro, mas não sabem onde investir. O planejamento financeiro eficiente mostra como o tempo afeta os resultados. Cada escolha depende dos objetivos pessoais, sem fórmula mágica.
Algumas aplicações oferecem liquidez imediata para resgates rápidos em emergências. Outras buscam aumentar o patrimônio e atendem quem deseja construir riqueza ao longo dos anos. Avaliar segurança e rentabilidade ajuda a tomar decisões conscientes.
Compreender as Diferenças entre investimentos de curto e longo prazo ajuda a alinhar expectativas à realidade do mercado brasileiro. Equilibrar esses fatores cria uma base sólida para realizar sonhos. Assim, você ganha mais tranquilidade e segurança financeira.
Principais pontos de aprendizado
- O planejamento financeiro é a base para qualquer decisão de sucesso.
- Aplicações imediatas oferecem maior facilidade para resgatar recursos.
- Projetos futuros exigem foco no crescimento do capital acumulado.
- A rentabilidade deve ser avaliada junto com o risco de cada ativo.
- Nenhuma modalidade é superior, apenas adequada a metas distintas.
Diferenças entre investimentos de curto e longo prazo
Gerir bem o capital exige separar metas imediatas de objetivos distantes. Entender as diferenças entre investimentos de curto e longo prazo ajuda a proteger o dinheiro necessário em breve.
Cada modalidade tem características próprias e atende a diferentes momentos da vida financeira. Ao combinar o tempo da aplicação com a finalidade do recurso, o investidor evita surpresas e aumenta chances de sucesso.
O que define um investimento de curto prazo
Um investimento de curto prazo atende a objetivos realizados em período breve, geralmente inferior a dois anos. Sua principal característica é a alta liquidez, que permite resgatar o dinheiro rapidamente, sem perdas significativas.
Essas aplicações servem para a reserva de emergência ou gastos planejados, como uma viagem ou troca de eletrodoméstico. A segurança vem primeiro, pois o capital não pode sofrer perdas quando a data de uso está próxima.
O que caracteriza um investimento de longo prazo
O investimento de longo prazo atende a metas distantes, mantendo o capital aplicado por vários anos. Seu foco é a construção de patrimônio e a multiplicação do valor investido ao longo do tempo.
"O tempo é o melhor amigo de um bom negócio e o pior inimigo de um negócio medíocre."
Nessa modalidade, o investidor suporta maior volatilidade em troca de rentabilidade potencialmente superior. O prazo maior permite a recuperação do mercado após quedas e favorece o crescimento constante do montante acumulado.
Como o prazo de retorno influencia as decisões financeiras
O prazo de retorno funciona como filtro essencial na escolha dos produtos financeiros. Ignorar essa variável pode exigir um saque durante uma baixa do mercado e causar prejuízos evitáveis.
A decisão deve considerar a tolerância ao risco e a finalidade do dinheiro. Para a aposentadoria, o prazo de retorno permite estratégias mais arrojadas; para pagar uma conta no próximo mês, a cautela deve proteger o valor nominal.
Como funcionam os investimentos de curto prazo
Entender os investimentos de curto prazo ajuda a organizar as finanças pessoais. Eles permitem resgate rápido, deixando o dinheiro disponível quando necessário.
Esses produtos atendem quem não pode assumir riscos altos com o patrimônio. A prioridade é a preservação do valor e o acesso fácil aos recursos.
Objetivos mais adequados para essa modalidade
Os investimentos de curto prazo ajudam a formar uma reserva de emergência. Ela deve cobrir de seis a doze meses de despesas fixas. Também servem para metas próximas, como uma viagem ou a troca de um eletrodoméstico.
Ao definir objetivos, considere o vencimento do ativo. Manter o foco no curto prazo evita resgatar aplicações longas durante baixas do mercado.
Tipos de investimentos de curto prazo disponíveis no Brasil
Há diversos tipos de investimentos no mercado brasileiro, com segurança e agilidade. A escolha depende do perfil e da necessidade de liquidez imediata.
A renda fixa com liquidez diária permite pedir o resgate em qualquer dia útil. Isso oferece flexibilidade total sobre o dinheiro investido.
Certificados de Depósito Bancário e títulos públicos
Os Certificados de Depósito Bancário (CDBs) e títulos do Tesouro Direto, como o Tesouro Selic, são comuns. Eles usam seu capital como empréstimo para bancos ou governo, com rentabilidade previsível.
"O planejamento financeiro não é sobre prever o futuro, mas sobre preparar-se para ele com as ferramentas certas."
Vantagens e limitações para o investidor
Ao analisar as vantagens e desvantagens, a previsibilidade aparece como principal vantagem. O investidor sabe como seu capital renderá, sem grandes surpresas.
A principal limitação é o menor potencial de valorização. Como o dinheiro precisa ficar disponível, esses ativos não oferecem ganhos de investimentos mantidos por décadas.
| Investimento | Liquidez | Risco |
|---|---|---|
| Tesouro Selic | Diária | Muito Baixo |
| CDB Liquidez Diária | Diária | Baixo |
| Poupança | Imediata | Muito Baixo |
Em resumo, escolher os melhores tipos de investimentos exige equilibrar liquidez e rentabilidade. Avaliar as vantagens e desvantagens de cada opção ajuda a alcançar suas metas financeiras.
Como funcionam os investimentos de longo prazo
Planejar o futuro exige entender como o tempo ajuda a multiplicar seu capital. Com estratégias de investimento de longo prazo, o investidor enfrenta ciclos do mercado com mais calma e força.
Construção de patrimônio ao longo dos anos
Construir riqueza leva tempo e exige constância. Aportes frequentes ajudam o investidor a acumular ativos aos poucos, mesmo com oscilações diárias na bolsa.
Reinvestir dividendos e rendimentos recebidos acelera esse processo. Com disciplina, pequenas economias mensais podem virar um valor expressivo após décadas.
Tipos de investimentos de longo prazo
Há vários tipos de investimentos para quem busca resultados em dez, vinte ou trinta anos. A escolha depende do perfil de risco e dos objetivos pessoais de cada pessoa.
Ações e fundos de investimento
Ações dão participação direta em empresas sólidas e podem valorizar o patrimônio. Fundos de investimento oferecem gestão profissional, pois especialistas escolhem ativos para a carteira.
Previdência privada e títulos com vencimento prolongado
A previdência privada ajuda no planejamento sucessório e na aposentadoria, com benefícios fiscais importantes. Títulos públicos ou privados de longo prazo oferecem previsibilidade e proteção contra a inflação.
O papel dos juros compostos no crescimento do capital
No mercado financeiro, os juros compostos são chamados de "oitava maravilha do mundo". Eles rendem sobre juros acumulados e criam um efeito bola de neve, acelerando o crescimento do patrimônio.
"O tempo é o melhor amigo de um bom negócio e o pior inimigo de um medíocre."
A tabela abaixo mostra como diferentes ativos se comportam e resume as principais características de cada modalidade:
| Tipo de Ativo | Potencial de Retorno | Nível de Risco | Liquidez |
|---|---|---|---|
| Ações | Alto | Elevado | Alta |
| Fundos de Investimento | Moderado a Alto | Variável | Média |
| Previdência Privada | Moderado | Baixo a Médio | Baixa |
| Títulos de Longo Prazo | Moderado | Baixo | Baixa |
Ao aplicar essas estratégias de investimento com paciência, o investidor deixa o tempo agir a seu favor. Diversificar entre esses tipos de investimentos ajuda a equilibrar segurança e rentabilidade no longo prazo.
Riscos financeiros, liquidez e rentabilidade em cada prazo
A relação entre riscos financeiros e retornos esperados orienta qualquer estratégia bem-sucedida. Risco, liquidez e rentabilidade formam uma balança: ganhar mais em um ponto costuma exigir concessões em outro.
Relação entre potencial de retorno e nível de risco
No mercado, uma regra básica prevalece: quanto maior o lucro possível, maior tende a ser o risco. Ativos com retornos altos em pouco tempo geralmente trazem mais incerteza.
Investimentos conservadores oferecem mais previsibilidade, mas geram ganhos menores. O segredo é buscar equilíbrio conforme suas necessidades pessoais.
Por que a liquidez pode reduzir a rentabilidade
Liquidez é a facilidade de transformar um investimento em dinheiro. Com liquidez diária, o emissor costuma pagar juros menores para manter o capital disponível ao resgate imediato.
Investimentos que mantêm o dinheiro aplicado por mais tempo costumam oferecer taxas melhores. A paciência, portanto, é frequentemente recompensada com uma rentabilidade superior.
Inflação, volatilidade e risco de perda do poder de compra
Para investidores de longo prazo, a inflação é um dos maiores inimigos. Se o rendimento nominal ficar abaixo da alta dos preços, você perderá poder de compra.
A volatilidade representa oscilações no valor dos ativos. Para quem precisa resgatar o dinheiro em breve, essa variação pode ser perigosa. Isso ocorre porque o valor pode cair justamente quando houver necessidade.
Como avaliar a tolerância a oscilações
Avaliar sua tolerância a perdas temporárias ajuda a manter a calma durante crises. Se o saldo oscilante causa desconforto, talvez seja melhor escolher renda fixa com menor volatilidade.
Conhecer seu perfil ajuda a evitar decisões impulsivas causadas pelo medo. Autoconhecimento é a melhor ferramenta para proteger seu patrimônio.
Quando priorizar segurança em vez de retorno
Priorizar a segurança é essencial quando o objetivo financeiro tem data marcada, como comprar um imóvel ou fazer uma viagem. Em casos assim, a diversificação de carteira funciona como escudo. Ela reduz a dependência de um ativo e protege o capital contra imprevistos.
A segurança deve ser prioridade absoluta para sua reserva de emergência. Separar o dinheiro do dia a dia dos investimentos longos traz tranquilidade em qualquer cenário econômico.
Vantagens e desvantagens de investir no curto ou no longo prazo
Entender as vantagens e desvantagens de cada prazo ajuda a criar um planejamento financeiro sólido. Cada escolha afeta a saúde do patrimônio ao longo do tempo.
Benefícios dos investimentos de curto prazo
A principal vantagem é a alta liquidez: o investidor resgata recursos rapidamente para cobrir imprevistos ou aproveitar oportunidades.
Além disso, esses investimentos sofrem menos com as oscilações do mercado. Isso oferece mais segurança a quem não quer ver o saldo mudar muito em pouco tempo.
Desafios dos investimentos de curto prazo
Porém, o retorno costuma ser menor. A rentabilidade muitas vezes mal supera a inflação e pode reduzir o poder de compra do capital investido.
O custo de oportunidade também importa. Ao manter dinheiro em ativos de curtíssimo prazo, o investidor pode perder ganhos expressivos em períodos maiores.
Benefícios dos investimentos de longo prazo
O maior benefício é o poder dos juros compostos. Com os anos, seu efeito multiplicador sobre o capital investido impulsiona o crescimento da riqueza.
Investidores de longo prazo atravessam ciclos econômicos com mais tranquilidade. Eles aproveitam baixas para comprar ativos baratos e aumentar ganhos na recuperação do mercado.
Desafios dos investimentos de longo prazo
A volatilidade é o maior desafio emocional. Ver o patrimônio oscilar pode causar ansiedade e exige disciplina para manter o foco no objetivo final.
A menor liquidez também exige atenção. Em muitos casos, o capital fica travado por anos. Por isso, um planejamento financeiro rigoroso evita resgates antecipados que prejudiquem a rentabilidade.
| Característica | Curto Prazo | Longo Prazo |
|---|---|---|
| Liquidez | Alta | Baixa |
| Risco | Menor | Maior (volatilidade) |
| Potencial de Ganho | Limitado | Elevado |
Em suma, o sucesso depende de equilibrar as vantagens e desvantagens conforme seu perfil. Um bom planejamento financeiro usa o curto prazo para segurança e o longo prazo para construir riqueza.
Qual prazo combina com cada objetivo financeiro
O sucesso de qualquer meta depende do alinhamento entre o prazo de retorno e o planejamento financeiro. Cada objetivo exige uma estratégia, conforme sua necessidade de liquidez e tolerância ao risco.
Entender essa relação evita resgates em momentos desfavoráveis. Ao organizar as finanças, considere o tempo disponível até usar o capital.
Reserva de emergência e despesas previstas
A reserva de emergência é a base de um planejamento financeiro sólido. Como imprevistos não têm data marcada, esse dinheiro precisa de liquidez imediata e baixo risco.
- Priorize investimentos com resgate diário.
- Busque ativos de renda fixa com alta segurança.
- Evite produtos que prendam o dinheiro por longos períodos.
Compra de imóvel, veículo ou realização de projetos
Metas de médio prazo, como comprar um carro ou dar entrada em um imóvel, permitem uma estratégia flexível. O prazo de retorno pode seguir a data estimada para realizar o projeto.
Combine ativos de renda fixa com vencimentos programados para a data da compra. Essa estratégia garante o valor disponível quando necessário e protege o capital da volatilidade do mercado.
Aposentadoria e independência financeira
Em objetivos de longo prazo, como a aposentadoria, o horizonte temporal é seu maior aliado. Esse período permite suportar oscilações do mercado em busca de maior rentabilidade.
A estratégia ideal reúne aportes regulares e ativos diversificados, beneficiados pelos juros compostos. Manter o foco no longo prazo reduz a ansiedade com as variações diárias da economia.
Como alinhar o vencimento do investimento à data do objetivo
Antes de escolher um produto, avalie cuidadosamente seu cenário pessoal. Um bom planejamento financeiro considera o valor necessário, sua contribuição mensal e uma margem para imprevistos.
Verifique se o vencimento do título ou a liquidez do fundo combina com a data do objetivo. Alinhar esses pontos é o segredo para transformar sonhos em realidade com segurança e tranquilidade.
Estratégias de investimento e diversificação de carteira
Uma carteira bem estruturada ajuda a alcançar objetivos financeiros de curto e longo prazo. Com estratégias de investimento inteligentes, o investidor protege seu capital e busca crescimento para realizar seus sonhos.
Como distribuir recursos entre diferentes prazos
A distribuição dos recursos deve considerar necessidades imediatas e planos futuros. Separe parte do patrimônio para liquidez diária e evite que imprevistos prejudiquem o planejamento de longo prazo.
Ao dividir o capital, o investidor evita resgatar ativos de longo prazo durante quedas do mercado. Essa organização permite que o dinheiro trabalhe bem em cada prazo.
Carteira equilibrada entre liquidez, segurança e rentabilidade
O equilíbrio combina ativos líquidos, como o Tesouro Selic, com investimentos mais rentáveis, como ações ou fundos imobiliários. Essa diversificação de carteira ajuda a reduzir os riscos financeiros do mercado.
- Liquidez: Dinheiro disponível para emergências.
- Segurança: Ativos de renda fixa com baixo risco de crédito.
- Rentabilidade: Exposição a ativos que superam a inflação no longo prazo.
Revisão periódica e rebalanceamento dos investimentos
O mercado financeiro muda e exige atenção. Uma revisão periódica mostra se a alocação original ainda combina com mudanças na economia ou na vida pessoal.
O rebalanceamento ajuda a manter o risco sob controle. Quando um ativo valoriza muito, pode desequilibrar a carteira e deixá-la mais arriscada que o planejado.
Cuidados com concentração em um único emissor ou produto
Evitar concentração excessiva é uma regra importante para todo investidor. Investir tudo em um único emissor, mesmo seguro, aumenta os riscos financeiros diante de um evento inesperado.
Diversificar entre diferentes emissores e classes de ativos reduz o risco de perdas severas. A diversificação de carteira atua como escudo quando um produto apresenta desempenho negativo.
Importância de considerar perfil de investidor, impostos e taxas
Antes de aplicar qualquer uma das estratégias de investimento, conheça seu próprio perfil. Entenda sua tolerância à volatilidade e o efeito dos impostos sobre o rendimento líquido.
Taxas de administração e custódia podem reduzir o lucro ao longo dos anos. Avalie o custo-benefício de cada produto para confirmar se a rentabilidade final é realmente atrativa.
Conclusão
Entender as diferenças entre investimentos de curto e longo prazo é o primeiro passo para buscar estabilidade. O sucesso depende de alinhar cada aplicação aos seus objetivos de vida.
Um bom planejamento financeiro transforma sonhos em metas alcançáveis. Ele mantém o dinheiro para emergências longe de ativos com baixa liquidez ou riscos desnecessários.
A diversificação de carteira é essencial nessa jornada. Ela ajuda a equilibrar prazos e emissores, incluindo títulos do Tesouro Direto e ações de empresas sólidas na B3.
O investidor consciente avalia o horizonte de tempo antes de decidir. Essa atitude protege o patrimônio contra oscilações do mercado e mantém os recursos disponíveis no momento certo.
Comece hoje a organizar suas finanças com foco no futuro. Equilibrar prazos diferentes cria uma base sólida para a independência financeira de longo prazo.